En bref
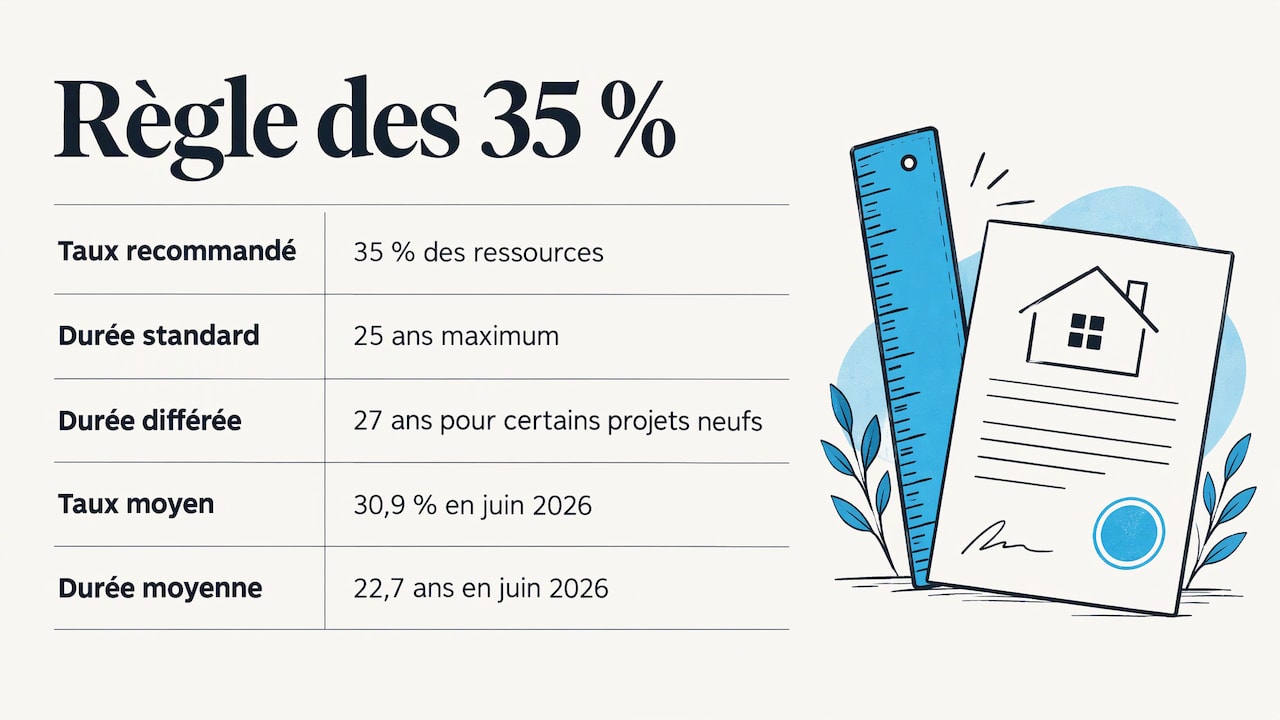
- La règle de référence : un taux d’effort maximal de 35 % des revenus, assurance emprunteur incluse, sur 25 ans au plus (27 ans pour certains biens neufs avec entrée en jouissance différée).
- Formule simplifiée : (revenus nets mensuels × 35 % − mensualités en cours) × nombre de mois.
- Durée, assurance, crédits en cours et PTZ font varier le résultat bien plus que l’apport, qui agit surtout sur votre capacité d’achat.
- Le résultat reste une estimation : la banque garde sa liberté de décision et applique ses propres critères.
Ce que recouvre la capacité d’emprunt
La capacité d’emprunt répond à une question simple : quelle somme pouvez-vous rembourser chaque mois sans fragiliser votre budget, et donc quel capital cela représente-t-il sur la durée du prêt ? C’est le plafond de ce que la banque peut financer pour votre projet.
Il faut la distinguer de la capacité d’achat. Celle-ci additionne ce que vous empruntez et ce que vous apportez de votre poche (épargne, don, produit d’une vente). Deux ménages avec le même salaire peuvent donc viser des biens de prix différents selon leur apport.
La règle des 35 % : d’où vient-elle ?
Le Haut Conseil de stabilité financière (HCSF) recommande aux établissements de crédit, depuis janvier 2021, un taux d’effort limité à 35 % des ressources et une durée maximale de 25 ans, portée à 27 ans lorsque l’entrée en jouissance est décalée pour un bien neuf (ou un ancien avec travaux d’ampleur représentant 10 % du coût de l’opération).
Ce cadre s’adresse aux banques, pas aux emprunteurs. Le même site officiel précise qu’un établissement n’est pas tenu d’accorder un crédit à 35 % sur 25 ou 27 ans : il reste libre de signer ou non le contrat de prêt.
En pratique, le marché reste en dessous du plafond. Le taux d’effort moyen constaté était de 30,9 % et la durée moyenne de 22,7 ans en juin 2026. Les banques disposent aussi d’une marge de flexibilité pouvant aller jusqu’à 20 % de leur production trimestrielle, dont une large part est réservée à la résidence principale et aux primo-accédants. Cette dérogation relève de la banque : elle ne se demande pas, elle s’obtient avec un dossier solide.
Calculer sa capacité d’emprunt pas à pas
Étape 1 : additionner vos revenus pris en compte
Les banques retiennent en général les salaires nets, les primes contractuelles, les pensions de retraite, les revenus fonciers stables et les allocations pérennes. Les revenus variables ou récents sont souvent lissés ou pondérés. Pour un couple, on additionne les deux revenus.
Étape 2 : déterminer la mensualité maximale
Multipliez vos revenus mensuels par 35 %, puis retranchez les charges déjà engagées : crédits en cours, pensions alimentaires et, si vous restez locataire après l’achat, le loyer.
Étape 3 : convertir la mensualité en capital
La mensualité maximale, multipliée par le nombre de mois, donne un ordre de grandeur hors intérêts. Pour un montant réaliste, il faut intégrer le taux du prêt, d’où l’intérêt d’un simulateur. Voici un exemple avec des hypothèses volontairement simples.
Un exemple chiffré
Hypothèses : un foyer touche 3 000 € nets par mois, sans crédit en cours. La mensualité maximale est de 3 000 × 35 % = 1 050 €, assurance comprise. Avec un taux tout compris de 3,5 % (hypothèse d’illustration, pas une offre), voici ce que donne la durée :
| Durée du prêt | Mensualité maximale | Capital empruntable (environ) |
|---|---|---|
| 20 ans | 1 050 € | 181 000 € |
| 25 ans | 1 050 € | 210 000 € |
| 27 ans | 1 050 € | 220 000 € |
Si ce même foyer rembourse déjà un crédit de 200 € par mois, la mensualité disponible tombe à 850 € et le capital sur 25 ans à environ 170 000 €. Un crédit auto ou un crédit consommation pèse donc lourd : 200 € de mensualité en moins, c’est près de 40 000 € de capacité en moins.
Les paramètres qui font varier le montant
La durée du prêt
Plus la durée est longue, plus la mensualité est basse pour un même capital, donc plus la capacité augmente. Le revers est connu : le coût total des intérêts grimpe. Une durée de 27 ans n’est accessible que dans le cadre prévu pour certains biens neufs ou rénovés, ce qui peut être un atout pour un achat en VEFA.
L’assurance emprunteur
L’assurance s’ajoute à la mensualité et réduit mécaniquement la capacité d’emprunt, puisque les 35 % l’incluent. Depuis la loi Lemoine du 28 février 2022, vous pouvez changer d’assurance de prêt à tout moment, sans frais ni pénalités, à garanties équivalentes. Pour un dossier autour de 36 à 38 % d’endettement, une assurance moins chère peut parfois suffire à repasser sous la barre des 35 %.
L’apport personnel
L’apport ne modifie pas le calcul du taux d’endettement : il s’ajoute au montant du projet. Il rassure en revanche la banque, qui l’examine de près, et il couvre souvent les frais annexes. Un repère courant consiste à viser environ 10 % du prix du bien. Dans le neuf, les frais de notaire réduits allègent ce besoin : nous détaillons l’écart dans notre article sur les frais de notaire dans le neuf.
Le reste à vivre et le profil
Aucun texte ne fixe de montant minimal de reste à vivre : chaque banque applique sa propre grille interne, qu’elle ne publie pas. Stabilité de l’emploi, gestion des comptes et épargne régulière comptent donc autant que le ratio. Un dossier à 33 % avec un solide reste à vivre est souvent mieux reçu qu’un dossier à 35 % tout juste.
Les taux
À mensualité constante, quelques dixièmes de point de taux déplacent le capital de plusieurs milliers d’euros. Pour situer le marché, nous suivons l’évolution dans notre point sur les taux immobiliers de fin 2026.
Le PTZ : un levier pour acheter dans le neuf
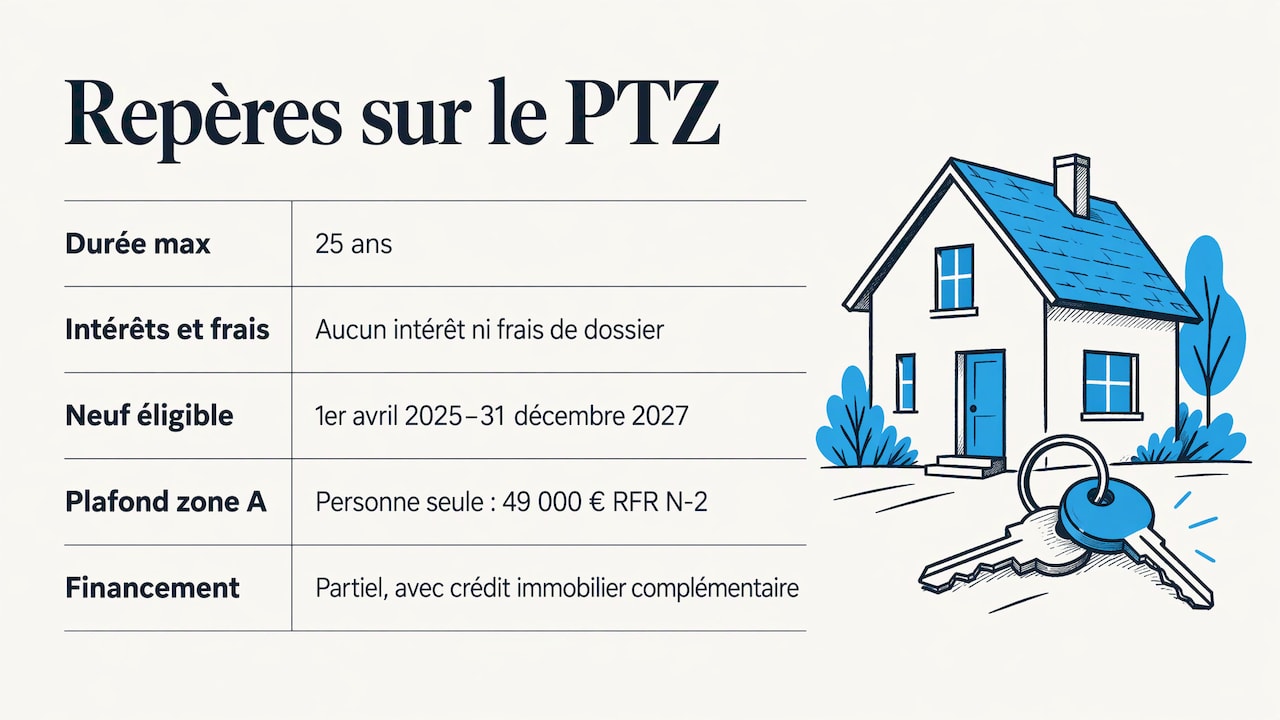
Le prêt à taux zéro n’augmente pas votre capacité de la même façon qu’un revenu supplémentaire, mais il change le plan de financement. Il ne comporte ni intérêts ni frais de dossier, dure 25 ans au maximum, finance une partie de l’achat de la résidence principale et doit être complété par un crédit immobilier. Son montant dépend des ressources, de la zone, du prix et de la nature du logement.
À retenir pour le neuf : depuis le 1er avril 2025, le PTZ est étendu aux logements neufs, collectifs ou individuels, sur l’ensemble du territoire jusqu’au 31 décembre 2027, selon la même page officielle. Le plafond de ressources varie selon la zone et la composition du foyer : pour une personne seule en zone A, il est de 49 000 € de revenu fiscal de référence N-2.
Côté budget, le PTZ comporte souvent une période de différé, durant laquelle vous ne le remboursez pas encore, ce qui allège la mensualité globale dans le calcul du taux d’effort. Pour les modalités détaillées, consultez notre guide du prêt à taux zéro 2026 et celui qui explique comment cumuler PTZ, prêt Action Logement et crédit bancaire.
D’autres aides pèsent sur le plan de financement : la TVA à 5,5 % sous conditions dans certains cas, les frais de notaire réduits, ou un don familial qui gonfle l’apport. Notre panorama des aides pour les primo-accédants les rassemble.
De la capacité d’emprunt au budget d’achat
Une fois la capacité estimée, construisez le budget en quatre lignes :
- Capital empruntable (calculé ci-dessus).
- Montant du PTZ éventuel, qui vient en complément.
- Apport personnel, don familial compris.
- Frais à prévoir (notaire, garantie, dossier, éventuels équipements).
Si le total dépasse le prix du bien visé, vous avez de la marge. S’il est inférieur, trois pistes : allonger la durée dans la limite autorisée, solder un crédit en cours avant de déposer le dossier, ou viser une surface ou une ville légèrement différente. Pour mettre des ordres de grandeur sur salaires et budgets, voyez notre article quel salaire pour acheter un appartement neuf.
Investisseurs locatifs : ce qui change
Si vous achetez pour louer, la banque regarde vos revenus et charges actuels, parfois avec une prise en compte partielle des loyers futurs, selon sa politique. Votre endettement existant s’ajoute au nouveau crédit : mesurez-le avant de choisir un programme. Notre guide du calcul de la rentabilité locative aide à vérifier que le projet tient aussi côté rendement.
Estimation, simulation, accord : trois choses différentes
Un simulateur donne une estimation fondée sur vos déclarations. Une simulation bancaire ou un accord de principe intègre vos justificatifs et la grille interne de l’établissement. L’offre de prêt, elle, engage la banque dans les conditions écrites. Ne confondez pas ces étapes : l’écart entre la première et la dernière peut être de plusieurs dizaines de milliers d’euros selon le profil et la banque.
Pour réduire cet écart avant de déposer un dossier :
- Regroupez vos trois derniers bulletins de salaire, votre avis d’imposition et vos relevés de comptes.
- Listez vos crédits en cours et soldez les petits prêts quand c’est possible.
- Comparez plusieurs assurances emprunteur à garanties équivalentes.
- Évitez les découverts les mois précédant la demande.
Notre point de vue
Chaque semaine, nous voyons des acheteurs partir de l’annonce d’un bien pour se demander ensuite s’ils peuvent le financer. Nous conseillons l’inverse : commencez par votre budget, puis cherchez.
Dans le neuf, plusieurs leviers entrent dans le plan de financement : PTZ, TVA réduite selon les cas, frais de notaire réduits, don familial. Les avoir en tête dès le départ change souvent la taille du projet réalisable. C’est pour cela que notre accompagnement est gratuit : nous aidons chaque acheteur à comprendre ces aides avant qu’il ne signe quoi que ce soit.
Les prix affichés sur notre plateforme sont ceux des promoteurs, sans surcoût pour vous. Nous vérifions le prix et les avantages propres à chaque programme pour que votre décision repose sur des chiffres clairs, pas sur une impression.
Benoit
Passer de l’estimation à un programme neuf
Solution Neuf est une plateforme française qui vous aide à trouver un programme immobilier neuf partout en France, avec une base de 3 228 programmes, du studio à la maison. Notre accompagnement personnalisé est gratuit (0 €) : nous vous aidons à mettre votre budget en regard des aides disponibles, comme le PTZ ou la TVA réduite, puis à identifier les programmes qui correspondent à votre capacité.
Vous connaissez votre budget ? Parcourez nos programmes immobiliers neufs ou explorez l’offre par ville et par département. Pour une vue d’ensemble, retrouvez aussi nos conseils sur l’immobilier neuf.
Sources
- Crédit immobilier : comment ça marche ? (economie.gouv.fr)
- Prêt à taux zéro (PTZ) : tout ce qu’il faut savoir (economie.gouv.fr)
- Crédit immobilier : le HCSF maintient 35 % et 25 ans
- Comment estimer sa capacité d’emprunt ? (assurance et loi Lemoine)
Recommandations
- PTZ, prêt Action Logement et crédit bancaire : comment cumuler les prêts pour acheter dans le neuf
- Quel salaire pour acheter un appartement neuf en 2026 ? Budget, apport et PTZ
- Primo-accédants 2026 : toutes les aides pour acheter votre premier logement neuf
- Prêt à Taux Zéro 2026 : financez votre premier logement neuf sans intérêts
Questions fréquentes
Quel est le taux d’endettement maximal pour un prêt immobilier ?
Le HCSF recommande aux banques un taux d’effort maximal de 35 %, assurance comprise, sur 25 ans au plus. Cette durée peut aller jusqu’à 27 ans pour certains biens neufs ou rénovés, selon economie.gouv.fr. Les banques peuvent déroger dans une limite fixée par trimestre.
Comment calculer rapidement sa capacité d’emprunt ?
Multipliez vos revenus nets mensuels par 0,35, retirez vos mensualités de crédits en cours, puis multipliez par le nombre de mois. Ce chiffre est une base hors intérêts : pour un montant réaliste, utilisez un simulateur avec un taux et une durée, puis faites valider par votre banque ou un courtier.
L’apport augmente-t-il la capacité d’emprunt ?
Pas directement : il ne change pas le taux d’endettement. Il augmente en revanche votre capacité d’achat, puisqu’il s’ajoute au capital emprunté, et il rassure la banque. Un repère courant est de viser environ 10 % du prix du bien.
Le PTZ compte-t-il dans la capacité d’emprunt ?
Il s’intègre au plan de financement : il finance une partie de la résidence principale, sans intérêts, et se combine avec un crédit classique. Il est ouvert au neuf sur tout le territoire jusqu’au 31 décembre 2027, sous conditions de ressources. Vérifiez votre éligibilité selon votre zone et votre foyer.
Publié le 08/11/2026 · Mis à jour le 08/11/2026