En bref
- Brut = (loyer mensuel × 12) ÷ prix d’achat × 100. Il sert à trier les annonces, pas à décider.
- Net = (loyers annuels − charges non récupérables) ÷ coût total d’acquisition × 100. Il sert à comparer deux biens.
- Nette-nette = (loyers − charges − impôts) ÷ coût total × 100. C’est le rendement réellement perçu.
- Le cash-flow est une autre mesure : ce qu’il reste chaque mois une fois le crédit remboursé.
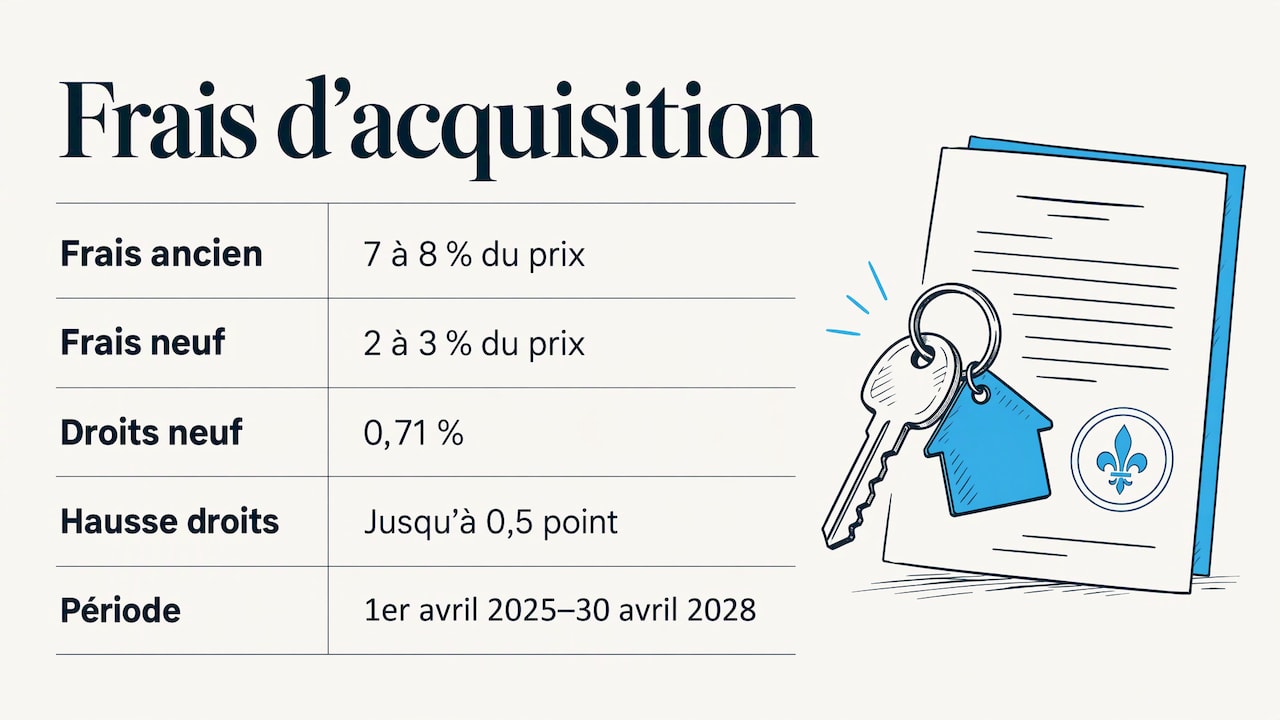
- Dans le neuf, les frais de notaire plus bas (2 à 3 % du prix, contre 7 à 8 % dans l’ancien) améliorent le point de départ du calcul.
La rentabilité brute : le calcul de départ
La formule est simple :
Rentabilité brute (%) = (loyer mensuel hors charges × 12) ÷ prix d’achat × 100
Un appartement acheté 200 000 € et loué 850 € par mois rapporte 10 200 € par an. Le calcul donne 10 200 ÷ 200 000 × 100, soit 5,10 %.
Ce chiffre ne tient compte ni des charges, ni des frais de notaire, ni de l’impôt. Il répond à une seule question : le loyer est-il cohérent avec le prix demandé ? C’est utile pour écarter vite des annonces, pas pour juger un investissement.
Une variante plus honnête divise le loyer par le prix d’acquisition total (prix, frais de notaire, travaux éventuels, ameublement si le bien est loué meublé). Avec 6 000 € de frais de notaire sur notre exemple, le coût total passe à 206 000 € et le brut tombe à 4,95 %. L’écart paraît faible ici. Dans l’ancien, avec des frais de 7 à 8 % et des travaux, il est bien plus net.
Les frais d’acquisition : l’avantage du neuf
Le dénominateur de votre calcul inclut les frais de notaire. Selon le Conseil supérieur du notariat, ces frais représentent environ 7 à 8 % du prix dans l’ancien et 2 à 3 % dans le neuf. Le taux réduit des droits de mutation dans le neuf est de 0,71 %.
Sur un bien à 200 000 €, la différence se compte en milliers d’euros avant même le premier loyer. Elle remonte mécaniquement votre rendement net. Pour mesurer l’écart sur votre projet, consultez notre analyse sur les frais de notaire dans le neuf, ou celle sur le coût total comparé du neuf et de l’ancien.
Un point d’actualité : depuis le 1er avril 2025, les départements peuvent relever de 0,5 point le plafond des droits de mutation, jusqu’au 30 avril 2028. Cette hausse dépend d’une délibération départementale et ne concerne pas les primo-accédants qui achètent leur résidence principale. Elle vise donc surtout l’ancien et les investisseurs. Vérifiez le taux appliqué dans le département de votre projet.
La rentabilité nette : intégrer les charges
La formule devient :
Rentabilité nette (%) = (loyers annuels − charges annuelles non récupérables) ÷ coût total d’acquisition × 100
Les charges à déduire sont celles que le locataire ne rembourse pas :
- la taxe foncière ;
- les charges de copropriété non récupérables (honoraires du syndic, gros travaux votés, part non refacturable) ;
- l’assurance propriétaire non occupant (PNO) ;
- les frais de gestion locative si vous déléguez ;
- l’entretien et une provision pour les travaux ;
- la vacance locative, c’est-à-dire les mois sans locataire.
Un exemple publié par Crédit Agricole e-immobilier illustre l’effet : une petite surface à 80 000 € louée 600 € par mois affiche 9 % de rentabilité brute. Après 1 000 € de charges annuelles (taxe foncière, copropriété, PNO), la rentabilité nette est de 7,75 %. Un autre exemple, publié par la Caisse d’Épargne, part d’un bien à 150 000 € loué 600 € par mois : 4,8 % de brut, 3,6 % de net après 1 800 € de charges annuelles.
Retenez l’ordre de grandeur : entre le brut et le net, on perd couramment un à deux points.
La rentabilité nette-nette : ce que l’impôt change
La formule complète :
Rentabilité nette-nette (%) = (loyers − charges − impôts et prélèvements sociaux) ÷ coût total × 100
L’impôt dépend de votre régime fiscal, donc de la nature de la location.
Location nue : micro-foncier ou régime réel
En location nue, le micro-foncier s’applique automatiquement si les revenus fonciers du foyer ne dépassent pas 15 000 € par an. Il donne droit à un abattement forfaitaire de 30 % sur les loyers : vous êtes imposé sur 70 % de ceux-ci, sans pouvoir déduire vos charges réelles.
Au-delà de 15 000 €, le régime réel s’applique. Il peut aussi être choisi sur option en dessous de ce seuil, par le dépôt d’une déclaration n° 2044. Cette option est irrévocable pendant trois ans. Le réel permet de déduire les dépenses effectivement supportées, ce qui devient intéressant quand les charges, les intérêts d’emprunt ou les travaux dépassent 30 % des loyers.
Location meublée
La location meublée relève d’un autre régime (les bénéfices industriels et commerciaux), avec ses propres abattements et la possibilité d’amortir le bien. Les seuils et les règles changent : consultez la page officielle correspondante sur service-public.gouv.fr ou parlez-en à un expert-comptable avant de choisir cette voie.
Exemple complet sur un appartement neuf
Prenons un cas fictif, volontairement simple, pour suivre les trois niveaux de rendement. Les chiffres sont des hypothèses de calcul, pas des données de marché.
| Élément | Montant |
|---|---|
| Prix du logement neuf | 200 000 € |
| Frais de notaire (3 %) | 6 000 € |
| Coût total d’acquisition | 206 000 € |
| Loyer mensuel hors charges | 850 € |
| Loyers annuels | 10 200 € |
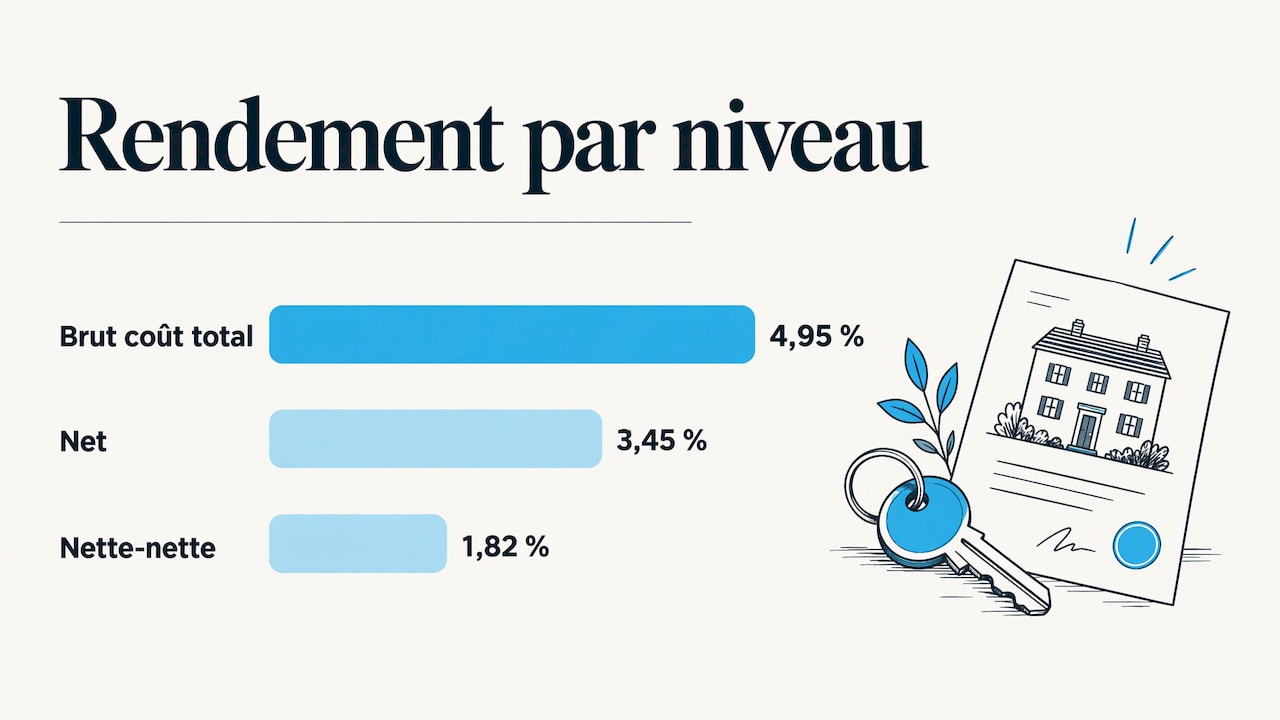
Brut sur le coût total : 10 200 ÷ 206 000 × 100 = 4,95 %.
Charges annuelles retenues :
| Poste | Montant annuel |
|---|---|
| Taxe foncière | 900 € |
| Charges de copropriété non récupérables | 500 € |
| Assurance PNO | 120 € |
| Gestion locative (7 % des loyers) | 714 € |
| Provision vacance (un mois de loyer) | 850 € |
| Total | 3 084 € |
Net : (10 200 − 3 084) ÷ 206 000 × 100 = 3,45 %.
Nette-nette en micro-foncier, avec une tranche marginale d’imposition de 30 % et 17,2 % de prélèvements sociaux. La base imposable est de 70 % des loyers, soit 7 140 €. L’impôt et les prélèvements s’élèvent à 7 140 × 47,2 % = 3 370 €. Le calcul donne (7 116 − 3 370) ÷ 206 000 × 100 = 1,82 %.
Le passage de 4,95 % à 1,82 % n’a rien d’une anomalie. C’est exactement pourquoi il ne faut jamais décider sur le brut. Notre exemple retranche des charges réelles dans le net, puis un forfait de 30 % dans le micro-foncier : en pratique, comparez aussi avec le régime réel, qui peut changer le résultat.
Le cash-flow : la mesure qui complète le rendement
Le rendement compare un revenu à un capital. Le cash-flow compare ce que le logement rapporte chaque mois à ce qu’il coûte, mensualité de crédit comprise. Un cash-flow positif signifie que les loyers couvrent le crédit et les charges. Un cash-flow nul signifie que le bien s’autofinance. Un cash-flow négatif exige un effort d’épargne mensuel.
Reprenons l’exemple. Supposons un emprunt de 180 000 € sur 20 ans à 3,2 %, soit une mensualité d’environ 1 017 € hors assurance emprunteur. Les loyers nets de charges représentent 7 116 ÷ 12 = 593 € par mois. L’effort d’épargne avant impôt est d’environ 424 € par mois.
Un cash-flow négatif n’est pas un échec en soi. Si l’effort reste supportable pour votre budget et que vous remboursez un capital qui devient du patrimoine, l’opération peut rester cohérente. C’est une logique de constitution d’actif, différente d’une logique de revenu immédiat. Le tout est de savoir lequel de ces objectifs vous poursuivez.
Rendement et rentabilité : une nuance utile
Beaucoup d’articles emploient les deux mots comme synonymes. Certains établissent pourtant une distinction : le rendement mesure les revenus de la location par rapport au prix, alors que la rentabilité s’apprécie sur toute la durée de détention, avec le résultat à la revente et l’éventuelle plus-value. Cette lecture est pertinente pour un investisseur qui garde son bien quinze ou vingt ans.
La plus-value dépend avant tout de l’emplacement. Avant d’acheter, regardez la liquidité du marché local : notre article sur la revente d’un logement neuf et le choix de la ville détaille ce point.
Les hypothèses à tester avant d’investir
Un bon calcul est un calcul qui résiste à de mauvais scénarios. Avant de vous engager, refaites vos chiffres avec ces cinq variations :
- un taux de crédit supérieur d’un point ;
- un loyer inférieur de 10 % ;
- deux mois de vacance dans l’année ;
- des charges supérieures de 30 % ;
- la disparition de l’avantage fiscal sur lequel vous comptez.
Si le projet reste supportable dans ces cas, il est solide. Sur la vacance, l’arithmétique est directe : un mois sans locataire représente un douzième des loyers annuels, soit environ 8 %. Sur un rendement brut de 6 %, cela retire à lui seul près d’un demi-point.
Gardez aussi en tête les paramètres propres à votre situation : l’équilibre du financement, notamment le cumul d’un PTZ, d’un prêt Action Logement et d’un crédit bancaire si vous achetez pour y habiter, ou le choix de déléguer la gestion dans le neuf si vous investissez. Ce second choix a un coût que vous devez intégrer au net.
Quel rendement viser ?
Il n’existe pas de bon taux universel. Les rendements bruts sont généralement plus faibles dans les grandes métropoles, où les prix sont élevés, et plus hauts dans les villes moyennes, où le marché est plus étroit. Un rendement élevé se paie souvent par plus de vacance ou une revente plus difficile.
Posez-vous plutôt trois questions :
- le rendement net couvre-t-il mes charges avec une marge ?
- l’effort d’épargne est-il tenable si un locataire part ?
- la ville a-t-elle une demande locative durable ?
Pour comparer des villes, nos pages immobilier neuf par ville et département vous donnent une première vue de l’offre. Notre article Pourquoi investir à Toulouse montre comment lire un marché local.
Notre point de vue
Nous voyons chaque semaine des acheteurs partir d’un rendement brut flatteur et découvrir ensuite l’écart avec le net. Le bon réflexe est de calculer sur le coût total, charges et impôt compris, avant de regarder une annonce.
C’est là que le neuf joue en votre faveur. Les frais de notaire réduits abaissent le coût total d’acquisition, et un logement récent limite les imprévus d’entretien au départ. Les aides ou dispositifs disponibles selon votre profil changent le calcul : il faut les connaître avant, pas après.
Chez Solution Neuf, les prix affichés sont ceux des promoteurs, sans surcoût pour vous. Notre accompagnement est gratuit : nous vérifions avec vous le prix et les avantages propres à chaque programme, pour que vos chiffres reposent sur des données exactes.
Benoit
Vérifier vos chiffres sur un programme réel
Un calcul de rentabilité n’est fiable que si le prix de départ l’est. Sur Solution Neuf, vous pouvez parcourir les programmes immobiliers neufs et comparer des biens avec les prix pratiqués par les promoteurs. Notre accompagnement personnalisé est gratuit (0 €) : nous vous aidons à vérifier le prix, à identifier les aides pertinentes pour votre projet et à construire un calcul réaliste.
Pour contrôler la cohérence du tarif d’un logement, notre méthode en six vérifications sur le prix d’un appartement neuf vous guide pas à pas. Si vous envisagez un dispositif d’investissement, lisez aussi notre dossier sur la loi Jeanbrun.
Les erreurs de calcul les plus fréquentes
- Oublier les frais d’acquisition dans le dénominateur. Ils pèsent peu dans le neuf, mais pas zéro.
- Ignorer la vacance. Même un bien bien placé connaît des périodes sans locataire.
- Confondre loyer charges comprises et hors charges. Seul le loyer hors charges entre dans la formule.
- Négliger la fiscalité. Elle représente un poste majeur de perte entre le brut et le rendement perçu.
- Comparer un brut à un net. Deux chiffres calculés sur des bases différentes ne se comparent pas.
- Oublier le coût du financement. Les intérêts d’emprunt pèsent selon le montage choisi.
Sources
- Notaires de France : frais de notaire réduits dans le neuf
- Service-public.fr : droits de mutation, hausse du plafond départemental
- Service-public.fr : revenus locatifs et micro-foncier
- Impots.gouv.fr : brochure revenus fonciers
- Crédit Agricole e-immobilier : rendement locatif
- Caisse d’Épargne : calculer la rentabilité locative
Recommandations
- Neuf ou ancien en 2026 : le vrai comparatif du coût total de votre achat
- Gestion locative dans le neuf 2026 : investir et déléguer sereinement
- Loi Jeanbrun 2026 : le nouveau dispositif pour investir dans l’immobilier neuf
Questions fréquentes
Quelle est la formule pour calculer la rentabilité locative ?
La formule brute est (loyer mensuel × 12) ÷ prix d’achat × 100. Pour un calcul plus juste, remplacez le prix d’achat par le coût total d’acquisition, frais de notaire inclus, et retirez les charges annuelles non récupérables du loyer. Le résultat est la rentabilité nette.
Comment calculer le rendement locatif net-net ?
Soustrayez des loyers annuels les charges, puis l’impôt sur les revenus fonciers et les prélèvements sociaux, et divisez le tout par le coût total d’acquisition. Le résultat dépend de votre régime : micro-foncier (abattement de 30 %) ou régime réel pour une location nue. Votre tranche marginale d’imposition compte aussi.
Quelle est la différence entre rendement locatif et cash-flow ?
Le rendement exprime en pourcentage ce que les loyers rapportent par rapport à la somme investie. Le cash-flow exprime en euros par mois ce qu’il reste après avoir payé les charges et la mensualité du crédit. Un bien peut avoir un bon rendement et un cash-flow négatif si l’emprunt est élevé.
Quel investissement locatif est le plus rentable ?
Il n’y a pas de réponse unique : cela dépend de la ville, du type de bien, du régime fiscal et de votre financement. Comparez toujours les biens sur le rendement net-net et le cash-flow, avec les cinq scénarios défavorables ci-dessus. Notre accompagnement gratuit peut vous aider à comparer des programmes neufs sur ces critères.
Publié le 07/11/2026 · Mis à jour le 07/11/2026